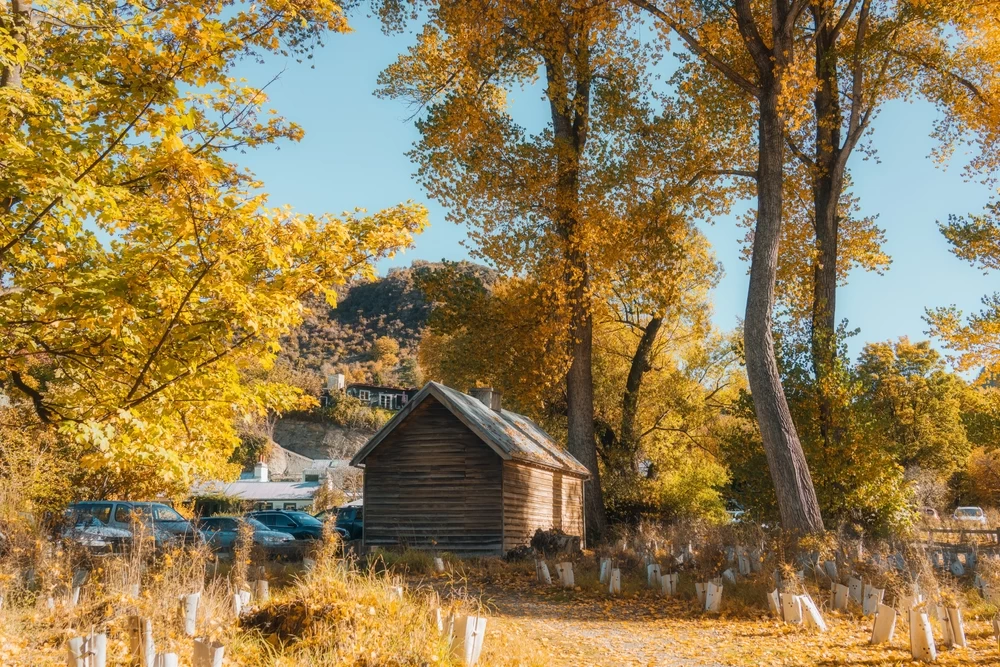
Češi při zazimování chat opakují zásadní chybu. Kvůli ní mohou přijít o peníze od pojišťovny (Foto: Shutterstock)
Češi při zazimování chat opakují zásadní chybu. Kvůli ní mohou přijít o peníze od pojišťovny
S příchodem chladnějších měsíců začínají majitelé chat a chalup připravovat své nemovitosti na zimu. Mnozí však podceňují opatření, která mohou rozhodnout o vyplacení pojistného plnění. Stačí nevypuštěná voda, nedostatečné zabezpečení nebo zanedbaná údržba a pojišťovna může náhradu škody výrazně snížit, případně ji zcela odmítnout.
Zamknout dveře, zavřít okenice a uklidit zahradní nábytek ještě neznamená, že je chata připravená na několikaměsíční nepřítomnost majitele. Během zimy totiž mohou vzniknout škody, které zůstanou dlouhé týdny bez povšimnutí. Největší riziko představují zamrzlé vodovodní rozvody, poškozené střechy a nezabezpečené vstupy do objektu. Samotná skutečnost, že majitel na chalupu několik měsíců nepřijede, přitom automaticky neznamená ztrátu pojistné ochrany. Rozhodující bývá příčina škody, sjednané krytí a splnění povinností uvedených ve smlouvě. Pokud se prokáže souvislost mezi zanedbanou péčí a vznikem či rozsahem škody, může to mít na vyplacenou částku zásadní dopad.
Nevypuštěná voda může způsobit škody za desetitisíce
Jednou z nejdražších chyb při zazimování rekreační nemovitosti je ponechání vody v potrubí bez zajištění dostatečného vytápění. Jakmile teploty klesnou pod bod mrazu, voda začne zamrzat a zvětšovat svůj objem. Následkem může být prasklé potrubí, poškozený bojler nebo roztržená vodovodní baterie. Skutečný rozsah škody se přitom často projeví až při oteplení, kdy začne voda z narušených rozvodů unikat. Pokud nikdo několik týdnů nepřijede, může poškodit podlahy, zdivo i nábytek. Pojišťovna následně zkoumá také to, zda majitel dodržel podmínky ochrany rozvodů před mrazem.
Pouhé uzavření hlavního přívodu vody nemusí být dostatečné, protože voda zůstává v dalších částech systému. Před zimou je proto vhodné vypustit potrubí, bojler, splachovací nádržku i venkovní kohoutky. Zvláštní pozornost vyžadují také čerpadla, zahradní rozvody a zařízení umístěná v nevytápěných prostorách. Alternativou je udržování teploty uvnitř objektu nad bodem mrazu. Ani vytápění však neposkytuje úplnou jistotu, protože může dojít k výpadku elektřiny nebo poruše topného zařízení. U některých pojistných smluv je nevypuštění vody v nevytápěném objektu výslovně spojeno s výlukou ze škod způsobených mrazem.
Jedna chyba v kamnech může výrazně snížit teplo, které získáte ze dřeva. Opakuje ji 99% Čechů
Dřevo v kamnech nemá doutnat co nejdéle. Když po zatopení nebo přiložení příliš brzy stáhnete vzduch, část energie uteče komínem a kamna se rychleji zanášejí.
Nedostatečné zabezpečení může zkomplikovat náhradu za krádež
Dalším problémem bývají chaty zabezpečené pouze jednoduchými zámky nebo dveřmi, které nesplňují sjednané požadavky. Při vloupání totiž nemusí rozhodovat pouze hodnota odcizených věcí, ale také způsob, jakým pachatel do objektu pronikl. Pojišťovny mohou požadovat prokazatelné překonání překážky a odpovídající zabezpečení podle výše pojistného krytí. Pokud zloděj vstoupí nezamčenými dveřmi nebo otevřeným oknem, nemusí se na takovou krádež vztahovat sjednané pojištění proti vloupání. Odlišné limity mohou platit pro vybavení uložené v zahradním domku, garáži či samostatné kůlně. Cennější nářadí, elektrotechniku a sportovní vybavení je proto bezpečnější odvézt nebo uložit do řádně zabezpečeného prostoru.
Poškozená střecha a sníh představují další nebezpečí
Zanedbaná údržba střechy může během zimy způsobit podstatně větší škody než samotná vichřice nebo sněžení. Pokud se uvolní část krytiny, může do konstrukce postupně zatékat a poškodit stropy, izolaci i dřevěné trámy. Pojištění přitom nemusí pokrývat následky dlouhodobého chátrání, koroze nebo závad, které majitel neodstranil. Samostatným rizikem je tíha sněhu, která může poškodit zejména lehčí přístřešky a starší střešní konstrukce. Před odjezdem se proto vyplatí zkontrolovat krytinu, okapy, komín a stav okolních stromů. Po silném větru nebo mimořádném sněžení je vhodné zajistit kontrolu objektu, i když majitel osobně přijet nemůže.
Sourozenci zdědí dům napůl. Největší problém často začne až potom
Zděděný dům rozdělený mezi sourozence rovným dílem nemusí znamenat spravedlivé ani jednoduché řešení. Pokud jeden chce v nemovitosti bydlet a druhý potřebuje peníze, může se rodinné dědictví rychle změnit v patovou situaci
Ani sjednané pojištění nemusí pokrýt všechno
Důležité je také rozlišovat mezi pojištěním samotné stavby a jejím vnitřním vybavením. Pojištění nemovitosti se zpravidla vztahuje na stavební konstrukce a pevné součásti, zatímco nábytek, elektroniku nebo další movité věci řeší pojištění domácnosti. Rozdíly existují rovněž mezi jednotlivými variantami pojistných produktů. Například škody způsobené proniknutím dešťové vody přes stavební konstrukce nebo náhrada za vodu uniklou při havárii mohou být zahrnuty až v rozšířeném krytí. Samostatnou součástí může být pojištění odpovědnosti za škodu způsobenou třetí osobě, například pádem uvolněné části budovy. Majitelé by si proto měli před zimou ověřit nejen pojistnou částku, ale také konkrétní výluky a rozsah sjednané ochrany.
Pravidelná kontrola může zabránit vysokým nákladům
Pro majitele rekreačních nemovitostí neexistuje jednotná povinnost navštěvovat objekt každý týden, konkrétní požadavky však mohou vyplývat z pojistné smlouvy. Praktickým řešením může být domluva se sousedem, který po nepříznivém počasí zkontroluje alespoň vnější stav budovy. Pomoci mohou rovněž čidla úniku vody, teplotní senzory nebo zařízení upozorňující na výpadek elektřiny. Před zazimováním se vyplatí nemovitost vyfotografovat a uchovat dokumentaci o provedené údržbě. Pokud majitel škodu objeví, měl by neprodleně zabránit jejímu dalšímu šíření, pořídit fotografie a událost oznámit pojišťovně. V případě vloupání je důležité kontaktovat také policii a uchovat podklady potřebné k doložení vzniklé škody.
zdroje: direct.cz, koop.cz, koop.cz, allianz.cz, ASPEN PR, autorský text
Související články
Ve 45 letech dát výpověď a přijmout práci za méně peněz? Rodina vidí chybu, skutečnost může být jiná
Opustit dobře placené zaměstnání, vzdát se části příjmů a začít znovu ve věku, kdy už má člověk vybudovanou kariéru. Pro rodinu může být takové rozhodnutí nepochopitelné. Jenže výsledky průzkumů ukazují, že Češi při výběru zaměstnání stále častěji zohledňují také pracovní podmínky, osobní život a psychickou pohodu. Vyšší výplata totiž nemusí znamenat větší spokojenost.

Češi mají pár dnu na to, aby splnili zákonnou povinnost. Někteří však nemohou sehnat termín
Motoristé by s výměnou letních pneumatik za zimní neměli příliš otálet. Od 1. listopadu začíná v České republice období, kdy zákon za stanovených podmínek vyžaduje zimní obutí. Pneuservisy se postupně zaplňují a získat vhodný termín může být stále obtížnější. Řidiči, kteří výměnu nestihnou, přitom musí počítat nejen s rizikem pokuty, ale v některých případech také se zákazem pokračovat v jízdě.

Do střední Evropy se žene vlna studeného vzduchu. Meteorologové určili datum, kdy přijde největší zlom
Druhá polovina října může přinést výrazný zlom v počasí. Střední Evropu by měl zasáhnout příliv studeného vzduchu, který srazí teploty a zvýší pravděpodobnost nočních mrazů. Podle současných výhledů by nejchladnější období mohlo nastat v posledních říjnových dnech. Ve hře je také první sněžení mimo horské oblasti, jeho výskyt však zatím nelze spolehlivě předpovědět.

Je mi 33 let a nemám děti. Rodičům pomáhám splácet hypotéku, přesto si myslí, že jsem sobec
Je jí 33 let, má práci, vlastní bydlení a pravidelně finančně pomáhá rodičům. Přesto od nich slýchá, že myslí především na sebe, protože dosud nezaložila rodinu. Podobné rozpory ukazují, jak rozdílně mohou dvě generace vnímat odpovědnost dospělých dětí. Zatímco rodiče očekávají vnoučata, jejich potomci někdy už dávno nesou část finanční zátěže celé rodiny.
💬 Komentáře (0)
Zatím zde nejsou žádné komentáře. Buďte první!